10 € im Monat. Mehr brauchst du nicht, damit der Staat bei deiner Altersvorsorge mitzahlt. Ab 2027 fördert er das Altersvorsorgedepot, und zwar prozentual am stärksten bei kleinen Beiträgen. Wer wenig übrig hat, holt also verhältnismäßig viel raus. Hier liest du, warum sich auch kleine Beträge lohnen, was bei Arbeitslosigkeit gilt und wie gerecht die neue Altersvorsorge ist.
Altersvorsorgedepot erklärt
Das Altersvorsorgedepot, kurz AVD, ist ein staatlich geförderter Depot für deine private Altersvorsorge. Ab dem 1. Januar 2027 bieten Banken und andere Anbieter es an und es wird die Riester-Rente ablösen. Dabei investierst du über das Altersvorsorgedepot in Fonds und ETFs und deine Sparrate wird durch staatliche Zuschüsse aufgestockt. Die sich so erhöhende Summe profitiert von den Renditen am Kapitalmarkt. Wer förderungsfähig ist, wie die staatlichen Zulagen und der Steuervorteil funktionieren und was der Unterschied zur Riester-Rente ist, erklären wir die in unserem Artikel hier.
Ab 10 € im Monat: Wer kann sich das Altersvorsorgedepot leisten?
Das Altersvorsorgedepot soll sich fast jede*r leisten können. Für die Zulagen reichen 120 € im Jahr, also 10 € im Monat. So bleibt die Zugangshürde möglichst gering. Trotzdem gibt es Personen, die keine 10 € im Monat übrig haben und das Altersvorsorgedepot deshalb nicht nutzen können.
Bei den alten Riester-Verträgen gab es oft nur starre Einzahlungsmöglichkeiten und Stornogebühren bei einer Kündigung. Beim AVD hast du bei Engpässen, zum Beispiel nach einem Jobverlust, Anspruch darauf, den Vertrag ruhen zu lassen, ohne das Depot aufzulösen. Du darfst deine Sparrate auch verringern. Für die Förderung gilt nur die Untergrenze von 120 € im Jahr.
Warum sich kleine Beiträge besonders lohnen
Mit kleinem Einkommen lohnt sich das AVD trotzdem, denn die Förderung ist auf die ersten 360 € im Jahr am höchsten: Auf diese selbst eingezahlte Summe gibt es 50 Cent Förderung für jeden Euro. Für jeden weiteren Euro bis 1.800 € sind es 25 Cent. Am meisten Förderung insgesamt bekommst du, wenn du die vollen 1.800 € im Jahr einzahlst. Dann legt der Staat bis zu 540 € Grundzulage drauf.
Für Sparende mit wenig Einkommen lohnt sich voraussichtlich das Standarddepot. Das ist eine besonders einfache Variante des Altersvorsorgedepots, die jeder Anbieter im Programm haben muss. Es kommt mit Voreinstellungen, du musst also keine eigenen Anlageentscheidungen treffen. Vor allem wird hier auf geringe Gebühren geachtet: Die Effektivkosten, also der Wert, um den Kosten deine Rendite pro Jahr im Schnitt senken, liegen bei höchstens 1 %. So landet möglichst viel von deinem Geld auch wirklich im Depot.
Rechenbeispiele: Was 10, 25 oder 50 € im Monat an Förderung bringen
Wie viel Zulagen du bekommst, hängt nicht von deinem Einkommen ab, sondern davon, wie viel du selbst einzahlst, ob du Kinder hast und wie alt du beim Abschluss bist.
Hier einmal drei Beispiele für ein Jahr, ohne Kinder:
10€ Mit 10 € im Monat zahlst du 120 € im Jahr ein. Der Staat legt 60 € Grundzulage dazu, also die Hälfte deines Beitrags.
25€ Mit 25 € im Monat kommst du auf 300 € im Jahr und bekommst 150 € Grundzulage, ebenfalls 50 % obendrauf.
50€ Mit 50 € im Monat zahlst du 600 € ein. Für die ersten 360 € gibt es 180 €, für die restlichen 240 € noch 60 €. Das macht 240 € Grundzulage oder 40 % deines Beitrags.
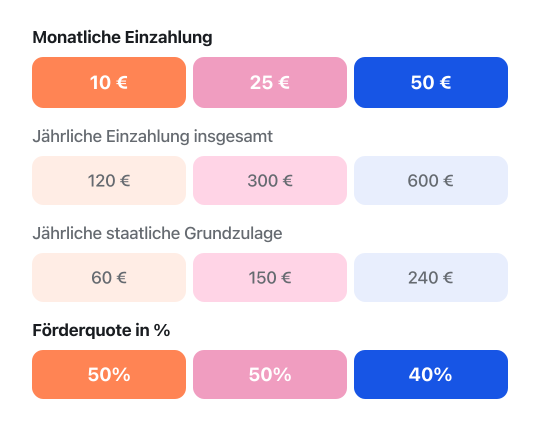
Zum Vergleich: Wer den Höchstbetrag von 150 € im Monat einzahlt, bekommt 540 € Grundzulage. Das sind 30 %. Den vollen Satz von 50 % gibt es bis 30 € im Monat. Prozentual fördert der Staat kleine Beiträge also am stärksten.
Mit Kind wird es deutlich mehr. Pro Kind bekommt ein Elternteil für jeden eingezahlten Euro einen Euro Kinderzulage, bis zu 300 € im Jahr. Die volle Kinderzulage erreichst du schon mit 25 € im Monat, also 300 € im Jahr. Mit einem Kind wird aus 300 € Eigenbeitrag so ein Jahresbeitrag von 750 €: 300 € von dir, 150 € Grundzulage und 300 € Kinderzulage.
Alle unter 25 profitieren ebenfalls: Bist du unter 25, gibt es einmalig 200 € Berufseinsteigerbonus dazu.
Wie viel am Ende wirklich in deinem Altersvorsorgedepot ist, hängt zusätzlich von zwei Faktoren ab: von der Rendite und von den Steuern. Die Auszahlung im Alter wird versteuert, in der Ansparphase gibt es je nach Einkommen eine Steuererstattung. Beides rechnet unser Altersvorsorgedepot-Rechner mit ein. Dort kannst du Szenarien mit deiner Sparrate, deinem Alter, deinem Einkommen und einer niedrigen, mittleren oder hohen Renditeannahme durchspielen und siehst, wie viel Vermögen bis zum Eintritt in den Ruhestand entsteht..
Altersvorsorgedepot bei Arbeitslosigkeit: Was passiert mit Einzahlungen und Erspartem?
Wer den Job verliert, hat meist zwei Fragen: Muss ich weiter einzahlen? Und kostet mich mein Erspartes im AVD die Unterstützung vom Staat?
Zur ersten Frage: Nein, du musst nicht weiter einzahlen. Reicht das Geld nicht, hast du Anspruch darauf, deinen Vertrag ruhen zu lassen. Dein Depot bleibt bestehen und dein Geld angelegt, du zahlst nur nichts mehr ein. Zulagen gibt es in dieser Zeit allerdings keine, denn dafür brauchst du mindestens 120 € Eigenbeitrag im Jahr. Schaffst du trotzdem 10 € im Monat, lohnt sich das: Wer Arbeitslosengeld oder Grundsicherungsgeld bezieht und vorher förderberechtigt war, bleibt es auch in dieser Zeit.
Zur zweiten Frage: Beim Arbeitslosengeld spielt dein Erspartes keine Rolle. Es ist eine Versicherungsleistung, für die du vorher Beiträge gezahlt hast, und hängt nicht von deinem Vermögen ab. Beim Grundsicherungsgeld, bis Juni 2026 Bürgergeld genannt, ist das anders. Diese staatliche Unterstützung für Arbeitsuchende gibt es erst, wenn du eigenes Vermögen über bestimmten Freibeträgen eingesetzt hast. Für das AVD gilt eine Ausnahme: Der steuerlich geförderte Teil ist geschützt, du musst dein Depot also nicht auflösen. Nicht geschützt ist, was du über die geförderte Höchstgrenze hinaus eingezahlt hast.
Ist das Altersvorsorgedepot gerecht?
Eine klare Ja-oder-Nein-Antwort gibt es nicht, aber insgesamt gilt das Altersvorsorgedepot als gerechter als die Riester-Rente.
Schon ab 10 € im Monat zahlt der Staat bei deiner Altersvorsorge mit. Trotzdem gibt es Personen, die keine 10 € im Monat übrig haben und das Altersvorsorgedepot deshalb nicht nutzen können.
Für Menschen mit kleinem Einkommen und für Kinder ist die staatliche Förderung (Grundzulage) im Verhältnis zur eigenen Einzahlung besonders hoch, wodurch sie prozentual am stärksten von der Förderung profitieren. Das Standarddepot mit seinen gedeckelten Kosten soll verhindern, dass teure Altersvorsorgedepots entstehen, bei denen hohe Kosten die Rendite der Sparenden senken. Die Börse und Investments in Aktien und Fonds sind in Deutschland immer noch mit Privilegien verbunden. Das Altersvorsorgedepot soll hier die Einstiegshürden senken, damit auch diejenigen investieren, die im Elternhaus weder Finanzbildung noch finanzielle Mittel mitbekommen haben.
Der größte Kritikpunkt: Um Zulagen vom Staat zu bekommen, musst du erst selbst Geld übrig haben und es investieren. Gerade diejenigen, die am Ende des Monats nichts übrig haben, würden aber von Zulagen und einer zusätzlichen Rente profitieren.
Gutverdiener*innen profitieren neben den Zulagen auch steuerlich, denn die Beiträge fürs Altersvorsorgedepot lassen sich von der Steuer absetzen. Wer einen hohen Steuersatz hat, bekommt prozentual eine viel höhere Erstattung als jemand mit kleinem Gehalt, der kaum Steuern zahlt.
Das Altersvorsorgedepot löst nicht jedes Problem: Wer gar nichts übrig hat, bleibt außen vor. Für alle anderen gilt: Gerade kleine Beiträge fördert der Staat prozentual am stärksten, bis 30 € im Monat mit 50 %. Wie viel aus deiner Sparrate werden könnte, zeigt dir unser Altersvorsorgedepot-Rechner.
Das könnte dich auch interessieren:
Altersvorsorgedepot: So funktioniert die ETF Sparplan Förderung
Versorgungsausgleich: Rente bei Scheidung
Mütterrente: Wie du die Rentenlücke schließt
Quellen:
Dein Konto. Dein Impact.
Jetzt Tomorrow App herunterladen und in wenigen Minuten dein Girokonto eröffnen.